CBRE IDENTIFICA UNA OPORTUNIDAD PARA EL FLY TO QUALITY Y LA CONSOLIDACIÓN DE OPERACIONES EN UN CONTEXTO DE MAYOR OFERTA DE ESPACIOS PREMIUM. EN EL SEGUNDO TRIMESTRE SE INCORPORARON 62.000 M², MIENTRAS LA ABSORCIÓN NEGATIVA SE MODERÓ Y LOS VALORES DE RENTA MOSTRARON UNA LEVE RECUPERACIÓN.

El mercado de centros logísticos atraviesa una etapa de ajuste, pero comienza a mostrar señales de estabilización. En este contexto, las empresas empiezan a evaluar con mayor atención sus decisiones de ocupación, con foco en ganar eficiencia, modernizar sus operaciones y, en algunos casos, concentrar distintas instalaciones en un único centro logístico.
De acuerdo con el último informe de CBRE, durante el segundo trimestre de 2026 se incorporaron 62.000 m² de nueva superficie, el mayor volumen de entregas registrado en lo que va del año. La totalidad correspondió al corredor Fátima-Pilar, que con este ingreso pasó a concentrar el 34,9% de la superficie disponible del mercado.
La nueva oferta elevó la vacancia del segmento premium al 10,15%, aunque la absorción neta negativa se moderó respecto del trimestre anterior: pasó de -34.095 m² en el primer trimestre a -18.210 m² en el segundo. Al mismo tiempo, el valor promedio de renta se recuperó levemente, de US$ 7,06 a US$ 7,33 por m² mensuales.
Para Santiago Diz, Sales Brokerage Manager Industrial de CBRE, el escenario actual abre una oportunidad para que las compañías revisen la configuración de sus operaciones.
“Es un muy buen momento para el fly to quality y para la unificación de operaciones en un solo site, buscando mayor eficiencia, que es justamente lo que propone el nuevo modelo económico”.
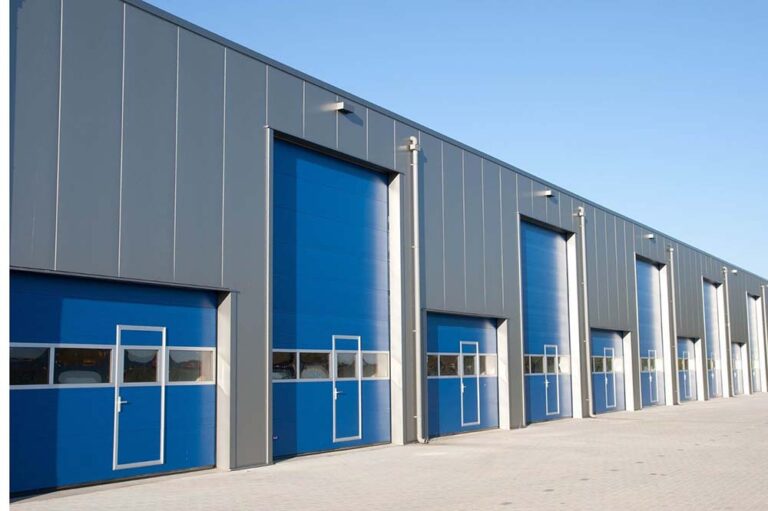
En ese sentido, Diz destaca el caso de Fátima-Pilar, donde se incorporaron los 62.000 m² durante el trimestre. “Pocas veces hubo en el mercado una nave tan grande entera que no se haya construido llave en mano, y que busca justamente capitalizar consolidaciones de operaciones logísticas grandes”.


Más superficie en el mercado
La incorporación de los nuevos metros llevó el stock de centros logísticos a 2.854.614 m², mientras que la superficie disponible alcanzó los 289.797 m².
El ingreso de la nueva nave también modificó el mapa de disponibilidad. Por primera vez en varios trimestres, Fátima-Pilar desplazó al Triángulo San Eduardo como el submercado con mayor superficie disponible, con el 34,9% de la vacancia total.
En contraste, CABA mantiene una vacancia de 4,9%, mientras que Zona Oeste registra uno de los niveles más bajos del mercado, con 3,6%.
A pesar del incremento de la oferta, la demanda mostró una evolución más favorable durante el segundo trimestre. Camino del Buen Ayre registró una absorción positiva de 19.200 m², seguido por el corredor de la Ruta Nacional 9, con 7.532 m².
Para Matías Pagano, Research Manager de CBRE, la desaceleración de la absorción negativa refleja que la liberación de espacios comienza a moderarse. “A medida que el mercado procese la nueva oferta incorporada, será clave observar la velocidad con la que esa superficie encuentra demanda”, señala.
Los desarrolladores mantienen sus inversiones
El ajuste del mercado no frenó los nuevos proyectos. Para el período 2026-2027 se proyectan aproximadamente 179.000 m² adicionales de centros logísticos premium, con nuevos desarrollos previstos principalmente en Zona Sur, CABA, Triángulo San Eduardo y Fátima-Pilar.
La evolución de esta oferta será uno de los factores determinantes para el mercado en los próximos meses. Mientras los desarrolladores continúan incorporando superficie, las empresas deberán definir cómo adaptar sus operaciones a un escenario en el que la eficiencia, la escala y la calidad de los activos ganan peso en las decisiones de ocupación.