ANTE LA AMENAZA DE “EL NIÑO GODZILLA” EL MERCADO ASEGURADOR SE PREPARA PARA UN VERANO DE TEMPERATURAS EXTREMAS, INCENDIOS E INUNDACIONES EN CHILE, CON PRODUCTOS Y COBERTURAS QUE EN 2026 SON MÁS ACCESIBLES QUE NUNCA.

Las proyecciones meteorológicas internacionales advierten que el fenómeno de El Niño podría alcanzar una intensidad histórica hacia fines de 2026 y principios de 2027. Frente a este escenario de alta inestabilidad climática, Gallagher Chile advierte sobre los impactos en el agro, la infraestructura y los hogares, y explica el rol clave de los corredores de seguros ante eventos masivos.
Tras intensos frentes que han azotado a la zona centro-sur de Chile durante el año, los principales organismos meteorológicos del mundo —incluyendo la Organización Meteorológica Mundial y la NOAA— han encendido alertas: el país se enfrenta a la consolidación de un fenómeno climático de intensidad excepcional, bautizado como “El Niño Godzilla”.
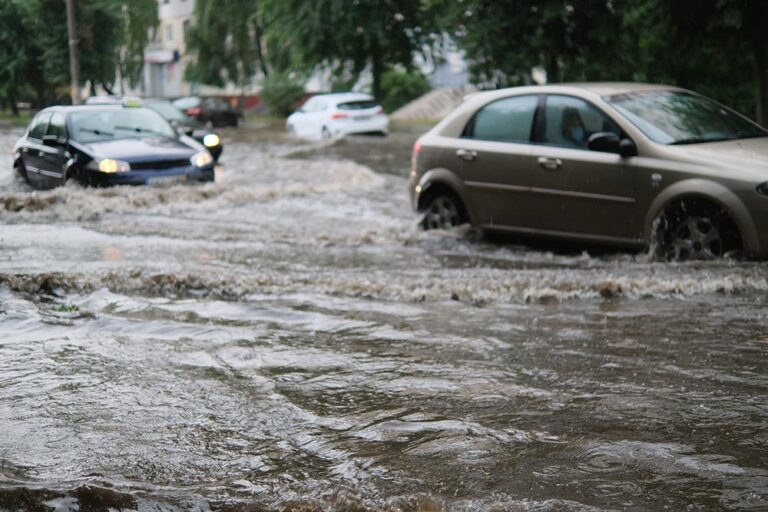
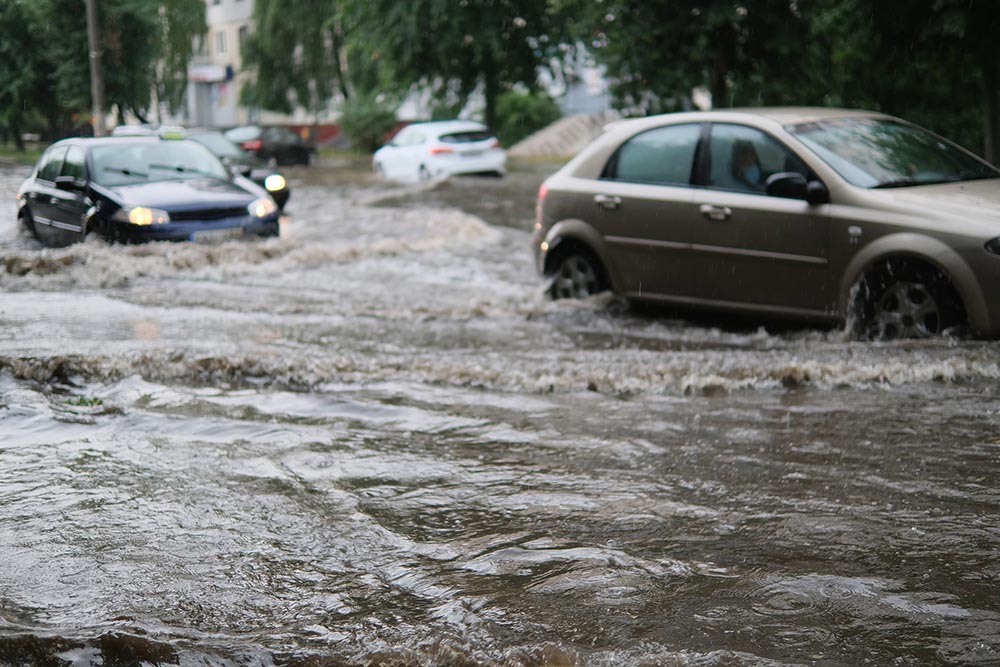
Las proyecciones para el cierre de 2026 y el verano de 2027 configuran un escenario meteorológico extremo en dos focos. Por un lado, la primavera continuará atestiguando precipitaciones muy intensas que amenazan con desbordar cursos fluviales y provocar inundaciones; por otro lado, los expertos anticipan un verano con temperaturas que podrían superar los 40°C en los valles centrales, elevando a niveles críticos el riesgo de incendios forestales. Adicionalmente, el norte del país se prepara para un “invierno altiplánico” de lluvias breves pero torrenciales, con alto riesgo de aluviones.
Pese a este desafiante escenario climático, el mercado asegurador y reasegurador atraviesa un momento idóneo para la transferencia de riesgos corporativos. Patricio Villazón, Gerente Comercial de Gallagher Reaseguros, destaca que hoy existe una ventana estratégica única para blindar las operaciones: “Paradójicamente, frente a una temporada con riesgos inminentemente altos de catástrofe, nos encontramos en la mejor coyuntura para asegurar activos en sectores críticos como el forestal, agrícola o de infraestructura. En los mercados internacionales hoy existe mucha más capacidad aseguradora disponible, lo que se traduce en alternativas de costos y primas relativamente bajas frente a la magnitud de siniestros que podrían traducirse en pérdidas multimillonarias. Dejar una empresa expuesta en este ciclo cuando el mercado ofrece liquidez, respaldo y precios sumamente competitivos es un riesgo innecesario que ninguna administración debería asumir”.
Impacto transversal: Desde el agro hasta la vivienda
Esta inestabilidad climática sostenida representa una amenaza directa para el tejido productivo y social de Chile. En el sector agrícola, los cultivos enfrentan primero el riesgo de anegamientos y daños mecánicos por viento, para luego lidiar con el estrés hídrico extremo y la amenaza de incendios que pueden devastar cosechas e instalaciones productivas. La infraestructura crítica —caminos, puentes, puertos y redes eléctricas— también se encuentra altamente expuesta a la fuerza destructiva de aluviones y temporales inusuales.
Por su parte, las familias y los hogares chilenos no están libres. Las lluvias torrenciales, sumadas al peligro inminente del fuego en zonas urbano-forestales durante la temporada de verano, hacen que la protección patrimonial deje de ser un ítem secundario para convertirse en una necesidad de primer orden.
El rol estratégico del corredor de seguros ante eventos masivos
Cuando la naturaleza golpea con la fuerza de un “Niño Godzilla”, los siniestros no ocurren de manera aislada, sino masiva. Es en este contexto de catástrofe donde la figura del corredor de seguros cobra una relevancia fundamental como barrera de contención financiera y operativa para los afectados.
Frente a la ocurrencia de múltiples casos derivados de un evento de la misma naturaleza —como una ola de inundaciones, un temporal destructivo o un megaincendio— el mercado asegurador se somete a un estrés extremo. “Nuestra responsabilidad como corredores es actuar con la máxima agilidad para asistir a los afectados. Nuestro rol implica guiar al asegurado en el momento de mayor vulnerabilidad, priorizar las urgencias y categorizar los siniestros para que las compañías liquidadoras puedan procesarlos eficientemente”, explica Jorge Beltrán, Gerente de Siniestros en Gallagher Chile.
El volumen de denuncios en medio de una emergencia climática pone a prueba la capacidad de respuesta de toda la industria. En este sentido, la regulación chilena establece parámetros claros para proteger a los usuarios, pero también contempla la dificultad práctica que implica evaluar miles de daños de forma simultánea en zonas a las que, a veces, es imposible acceder.
Según establece la normativa vigente, por regla general, el proceso de liquidación de un siniestro no debería superar los 45 días corridos desde el denuncio. No obstante, la magnitud de eventos climáticos como los que trae El Niño puede dificultar enormemente el levantamiento de información en terreno. Por ello, el artículo 31 del Reglamento de los Auxiliares del Comercio de Seguros (Decreto Supremo N° 1.055) autoriza que, de manera excepcional y frente a dificultades comprobables en la liquidación, dichos plazos puedan incrementarse, estableciendo un máximo legal de 180 días. Entender este marco regulatorio es vital para manejar las expectativas de empresas y familias que aguardan la recuperación de sus bienes.


Medidas preventivas y acción frente a la emergencia
Para mitigar los efectos del clima extremo y agilizar los procesos de cobertura ante las aseguradoras, Gallagher Chile hace un llamado a la ciudadanía a actuar de manera preventiva. Ante la ocurrencia de un siniestro climático en su hogar o empresa, la compañía recomienda seguir estos cinco pasos fundamentales:
- Priorizar la vida: Verifique siempre la seguridad de las personas y la estabilidad de las instalaciones antes de ingresar a áreas inundadas o que hayan sido afectadas por el viento o el fuego.
- Documentar el daño: Antes de remover escombros, registre minuciosamente las pérdidas utilizando fotografías y videos. Esto incluye techumbres, muros, pisos anegados, vehículos, mercaderías y maquinarias.
- Mitigar riesgos inminentes: Adopte medidas transitorias para evitar que el daño empeore. Cubra zonas expuestas para frenar filtraciones adicionales, retire el agua acumulada y proteja los bienes que no han sido afectados.
- Preservar la evidencia: Por ningún motivo bote, deseche ni intente reparar de forma definitiva los bienes dañados hasta que el liquidador oficial haya realizado la inspección técnica.
- Denunciar a la brevedad: Recabe información clave (fecha, hora, ubicación exacta, RUT, número de póliza, descripción de los daños y fotografías) y contacte a su corredor inmediatamente para iniciar el denuncio formal de los ramos afectados.
El “Niño Godzilla” supone una prueba de fuego y agua para el país. En un entorno impredecible, el seguro se consolida como la herramienta de resiliencia más poderosa frente al cambio climático. La preparación temprana y el acompañamiento experto marcarán la diferencia entre un desastre total y una recuperación rápida.