
EN SEPTIEMBRE SE REGISTRARON 122,8 MILLONES DE OPERACIONES EN PESOS. PARA INGENICO, EL PRÓXIMO PASO ES QUE LOS COMERCIOS PUEDAN ACEPTAR TARJETAS Y PAGOS DESDE EL CELULAR, CONFIRMAR CADA COBRO E IDENTIFICAR A QUÉ VENTA CORRESPONDE DESDE UN MISMO LUGAR.

En la Argentina, un cliente puede llegar a la caja, escanear el QR del mostrador y pagar desde su cuenta bancaria o con el saldo de una billetera. Solo en septiembre, de acuerdo con el BCRA, los argentinos hicieron 122,8 millones de pagos con transferencia de esta manera, un 71,5% más que un año antes, según el Banco Central de la República Argentina (BCRA). Para el comercio, este crecimiento abre una pregunta concreta: ¿cómo darle al cliente más opciones para pagar sin que cada una implique una tarea distinta para quien atiende la caja?
La iniciativa Transferencias 3.0 permitió que en nuestro país un mismo código QR acepte pagos desde distintas billeteras interoperables y que el comercio reciba los fondos de inmediato. Los datos de septiembre muestran hasta qué punto conviven las distintas formas de pagar: el 52,8% de los pagos con transferencia vía QR salió de cuentas bancarias y el 47,2%, de cuentas de pago. Para quién está detrás del mostrador, en ambos casos importa lo mismo: saber que se acreditó el importe correcto y poder dar por cerrada la venta.
“Pensemos en un local a la hora del almuerzo. Una persona paga con el saldo de su billetera y la siguiente acerca la tarjeta. Quien atiende necesita ver en el momento si el cobro se acreditó y seguir con el próximo cliente. Y al cerrar la caja tiene que poder identificar esas dos ventas. Ahí es donde integrar los medios de pago hace una diferencia concreta para el comercio”, señala Leonardo Caicedo, Sales Manager South Cone de Ingenico.
Qué aporta la experiencia de Pix en Brasil
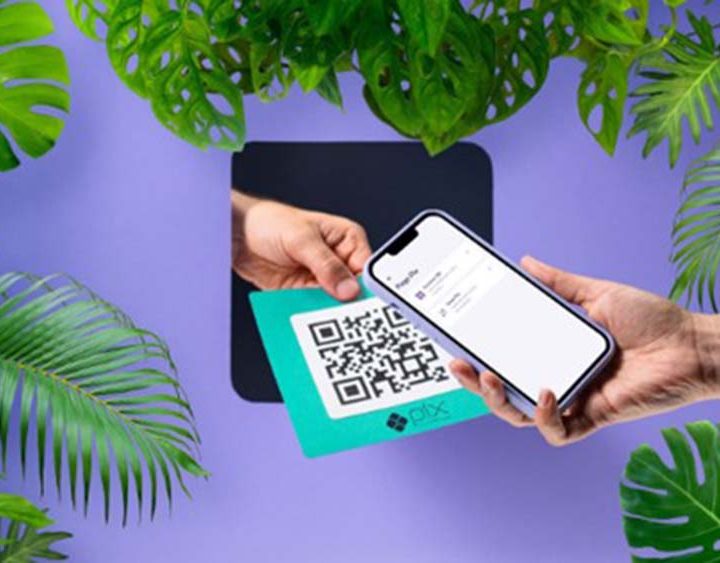
La región ofrece distintos ejemplos de cómo los pagos inmediatos pueden evolucionar de acuerdo con las particularidades de cada mercado. Brasil representa el caso de mayor escala. Según las estadísticas oficiales del Banco Central do Brasil, más de 170 millones de personas físicas, es decir, alrededor del 80% de la población, ya utilizaron Pix y el sistema superó los 7 mil millones de transacciones durante mayo de 2026.

Aprendizajes regionales para una nueva experiencia de pago
Para que un sistema inspirado en experiencias como Pix tenga un uso masivo en el comercio, la velocidad de la transferencia es solo una parte del proceso. Mecanismos como códigos QR, alias u otros identificadores pueden reducir pasos y facilitar los pagos cuenta a cuenta al momento de concretar una compra. El desafío está en que estas alternativas puedan convivir con tarjetas, billeteras digitales y otros métodos sin generar una experiencia fragmentada para el consumidor.
Ingenico ya cuenta con experiencia concreta en este ámbito. En Brasil, la compañía trabajó junto a Fiserv/Bin en la implementación del terminal AXIUM DX8000, que integra distintos métodos de pago, entre ellos crédito, débito, contactless y Pix. Según el caso de estudio publicado por Ingenico, la solución permitió a los comercios gestionar diferentes aplicaciones de pago desde un mismo dispositivo.
Un modelo adaptado a la realidad argentina
La eventual evolución hacia un sistema inspirado en Pix no significa replicar exactamente el modelo brasileño. Argentina cuenta con hábitos de pago, infraestructura financiera y actores de mercado propios, por lo que cualquier desarrollo deberá responder a esas características. La oportunidad está en avanzar desde una transferencia inmediata entre cuentas hacia una experiencia que pueda utilizarse de manera más natural en comercios físicos y digitales.