EL CRECIMIENTO DE LOS PAGOS ELECTRÓNICOS ABRE NUEVAS POSIBILIDADES PARA ORGANIZAR LOS GASTOS COTIDIANOS Y GESTIONAR EL DINERO DISPONIBLE. EN UN CONTEXTO DONDE LAS HERRAMIENTAS DIGITALES GANAN PROTAGONISMO, EL DESAFÍO SIGUE SIENDO BLINDAR NUESTROS AHORROS FRENTE AL AVANCE DEL FRAUDE

Cada 31 de octubre, el Día Mundial del Ahorro invita a reflexionar sobre la relación de las personas con el dinero y la importancia de planificar los gastos, anticipar compromisos y reservar una parte de los ingresos para el futuro. En Argentina, esta práctica convive con una transformación en los hábitos financieros: las billeteras digitales, las transferencias y los pagos con código QR forman parte de la vida cotidiana y modifican la manera en que las personas realizan sus compras y administran sus fondos.
Según el Banco Central de la República Argentina (BCRA), durante 2025 la población adulta realizó un promedio de 30 pagos electrónicos mensuales, un 10,7% más que el año anterior. En paralelo, el stock de ahorro e inversión de las personas creció un 12,4% interanual a diciembre de 2025. Estos indicadores reflejan la consolidación de los canales digitales tanto para las transacciones cotidianas como para el acceso a distintas alternativas de ahorro e inversión.
La posibilidad de consultar movimientos y operar desde el celular puede facilitar el seguimiento de las finanzas personales, aunque también acrecienta las posibilidades de ser víctimas de estafas y fraudes, que pueden hacer desaparecer los ahorros de meses o años en cuestión de minutos (o, incluso, segundos).
Según Koin, la fintech enfocada en prevención de fraude para e-commerce, la ciberdelincuencia crece cada año y desarrolla nuevas modalidades de fraude que ponen en riesgo los ahorros de las personas.
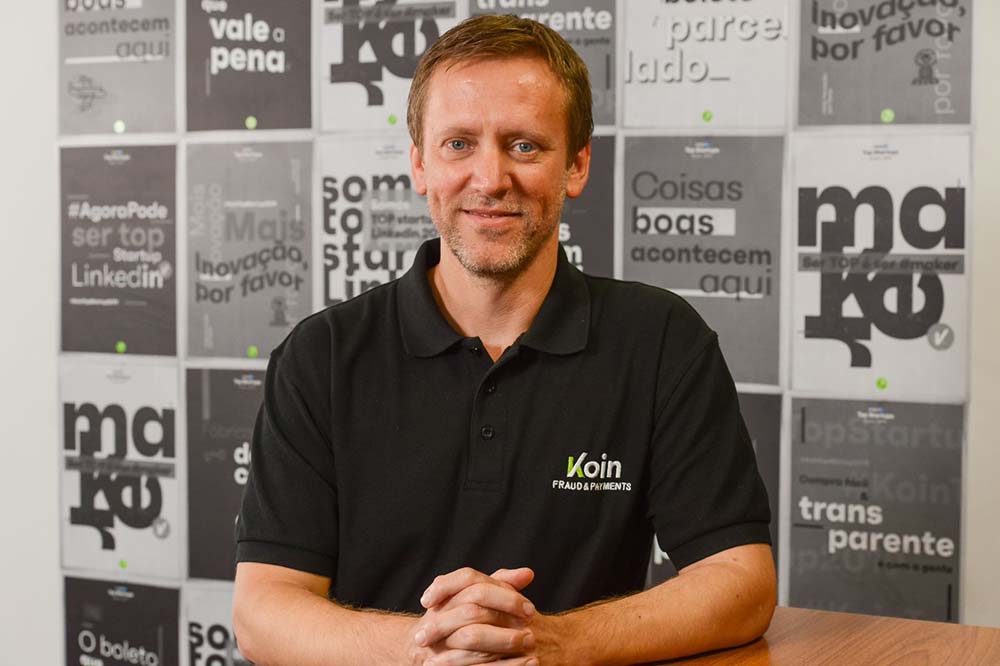
“Las billeteras digitales están transformando la manera en que las personas administran su dinero: hoy pueden consultar sus movimientos, realizar pagos y transferir fondos de forma inmediata. El desafío es pasar de la disponibilidad de información a una gestión más consciente del dinero, que evite caer en fraudes que pongan en riesgo nuestra seguridad financiera a futuro”, señala Dieter Spangenberg, Chief Fraud Officer de Koin.


Entre las acciones que las personas pueden llevar adelante para asegurar sus ahorros ante intentos de fraude en pagos en línea y acciones de phishing o robo de identidad, Koin recomienda:
• Tener un fondo de emergencia te permite afrontar imprevistos sin caer en la desesperación, una vía común de fraude.
• Evitar decisiones de riesgo ante urgencias económicas para no caer en estafas de “dinero rápido” o créditos online con intereses abusivos (fraude predatorio).
• Contar con herramientas de prevención (como un buen antivirus, gestores de contraseñas o llaves de seguridad de doble factor) que impidan que los defraudadores realizan acciones de account takeover.
• Tener hábitos estrictos de ahorro, planificando gastos y siendo más meticuloso al realizar transacciones, evitando compras de impulso en sitios web desconocidos, donde el riesgo de fraude es mayor
“A medida que crece el uso de los medios de pago digitales, la seguridad se vuelve una condición indispensable para construir confianza. La prevención del fraude no depende de una única herramienta, sino de la adopción de hábitos seguros, como proteger sus credenciales y verificar las operaciones antes de confirmarlas. La innovación en la administración del dinero y los pagos debe ir acompañada de mecanismos de prevención capaces de proteger tanto a las personas como a las empresas” concluye el directivo.
En el Día Mundial del Ahorro, la transformación digital plantea una oportunidad para revisar no solo cómo se paga, sino también cómo se organiza el dinero. En un escenario de creciente adopción de herramientas digitales, el desafío consiste en aprovechar su practicidad para mejorar la planificación cotidiana y construir hábitos financieros más conscientes.