MIENTRAS LOS BANCOS TRADICIONALES BUSCAN REFORZAR SUS SERVICIOS DE BANCA PRIVADA Y LAS FINTECHS AMPLÍAN SU OFERTA DE INVERSIONES, LA INTELIGENCIA ARTIFICIAL ABRE UNA NUEVA OPORTUNIDAD: ACERCAR ASESORAMIENTO FINANCIERO PERSONALIZADO A MILLONES DE AHORRISTAS.

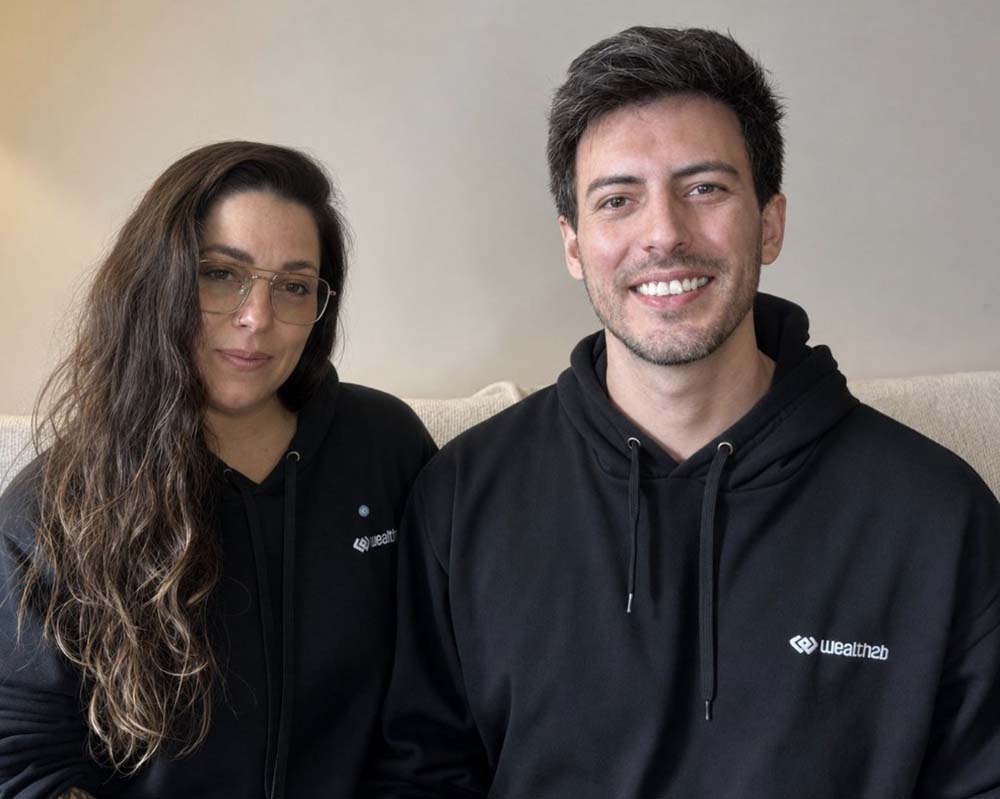
Nicolás Galarza, cofundador y CEO de Wealth2B, compañía de infraestructura de inversión, analiza cómo esta tecnología puede transformar el negocio.
La competencia entre bancos tradicionales y fintechs está entrando en una nueva etapa. Mientras plataformas como Mercado Pago y Cocos ganan terreno en pagos, transferencias e inversiones, los bancos buscan diferenciarse a través de servicios de mayor valor agregado, como la atención personalizada y la gestión patrimonial.
Sin embargo, este escenario plantea un nuevo interrogante: ¿por qué el asesoramiento financiero personalizado debería continuar siendo un servicio reservado a los clientes de mayor patrimonio?
“Durante los últimos años, la industria financiera concentró gran parte de sus esfuerzos en facilitar el acceso a las inversiones. Hoy cualquier persona puede abrir una cuenta o comprar un activo financiero desde su teléfono, pero eso no significa que tenga una estrategia para administrar su patrimonio”, explica Nicolás Galarza, cofundador y CEO de Wealth2B, compañía que desarrolla infraestructura tecnológica de inversiones para bancos y fintechs.
Entre quienes operan por su cuenta y los clientes de banca privada que cuentan con un asesor dedicado existe un amplio segmento de profesionales, familias y ahorristas que buscan invertir, construir patrimonio o planificar objetivos de largo plazo, pero no necesariamente tienen los conocimientos, el tiempo o el capital para acceder a un servicio tradicional de asesoramiento.
Para las instituciones financieras, este segmento representa una oportunidad de negocio que históricamente ha sido difícil de atender de manera rentable. El principal obstáculo fue el costo de ofrecer acompañamiento individual a una gran cantidad de clientes.
En este sentido, la inteligencia artificial abre una nueva oportunidad. La ejecución de operaciones y la administración de portafolios pueden automatizarse desde hace años. Sin embargo, uno de los aspectos más importantes del asesoramiento financiero, el acompañamiento personalizado, resultaba mucho más difícil de ofrecer a gran escala.
Un asesor no solamente administra inversiones. También conoce los objetivos de sus clientes, identifica sus preocupaciones y los ayuda a tomar decisiones informadas. Durante períodos de volatilidad, por ejemplo, su función puede ser explicar qué está ocurriendo en el mercado y evitar decisiones impulsivas que perjudiquen una estrategia de largo plazo.
Hoy, los agentes de inteligencia artificial permiten trabajar con información contextual sobre cada cliente, como su situación financiera, sus objetivos, su horizonte de inversión y su perfil de riesgo, para brindar orientación personalizada y seguimiento continuo.
“La diferencia frente a un chatbot convencional es fundamental. No se trata simplemente de responder preguntas generales sobre inversiones, sino de ofrecer acompañamiento basado en el contexto real del cliente y dentro de un marco profesional y regulado”, señala Galarza.
Esto no significa que la inteligencia artificial deba reemplazar a los profesionales ni tomar decisiones sin supervisión. Por el contrario, puede permitir que los asesores se concentren en situaciones que requieren su intervención, mientras la tecnología se ocupa de consultas recurrentes y tareas de seguimiento.
“La innovación no consiste en eliminar al asesor financiero, sino en multiplicar su capacidad de atención”, destaca el especialista.
Para muchos ahorristas, el principal obstáculo para invertir no es la falta de acceso a productos financieros, sino la dificultad para comprender sus riesgos y construir una estrategia adecuada. Por eso el desafío es democratizar el asesoramiento financiero.


Una persona puede tener acceso a cientos de acciones y fondos desde su teléfono y, aun así, decidir no invertir porque no sabe qué elegir o teme equivocarse.
En este escenario, bancos y fintechs tienen ventajas diferentes, pero complementarias. Los primeros cuentan con relaciones de largo plazo y conocimiento de sus clientes. Las segundas han demostrado una gran capacidad para desarrollar experiencias digitales simples y escalables.
Ambos modelos tienen la oportunidad de incorporar servicios de gestión patrimonial que hasta ahora estaban asociados principalmente a la banca privada, sin necesidad de construir desde cero toda la infraestructura tecnológica y operativa.
Wealth2B desarrolla precisamente este tipo de infraestructura para que bancos y fintechs puedan ofrecer inversiones internacionales, gestión de portafolios y asesoramiento personalizado mediante inteligencia artificial dentro de sus propias plataformas. Actualmente, su tecnología es utilizada por más de 150.000 cuentas de clientes finales.
“Durante años, la competencia financiera estuvo centrada en captar depósitos, ofrecer mejores rendimientos, reducir comisiones o facilitar operaciones. Esos factores seguirán siendo importantes, pero el próximo diferencial podría estar en la capacidad de comprender las necesidades de cada cliente y acompañarlo en la construcción de su patrimonio”, concluye Galarza.